Cómo pagará el BCP a los ahorristas de Ueno Bank: plazos, tramos y detalles del proceso
Ante la intervención de Ueno Bank, las máximas autoridades del Banco Centra...
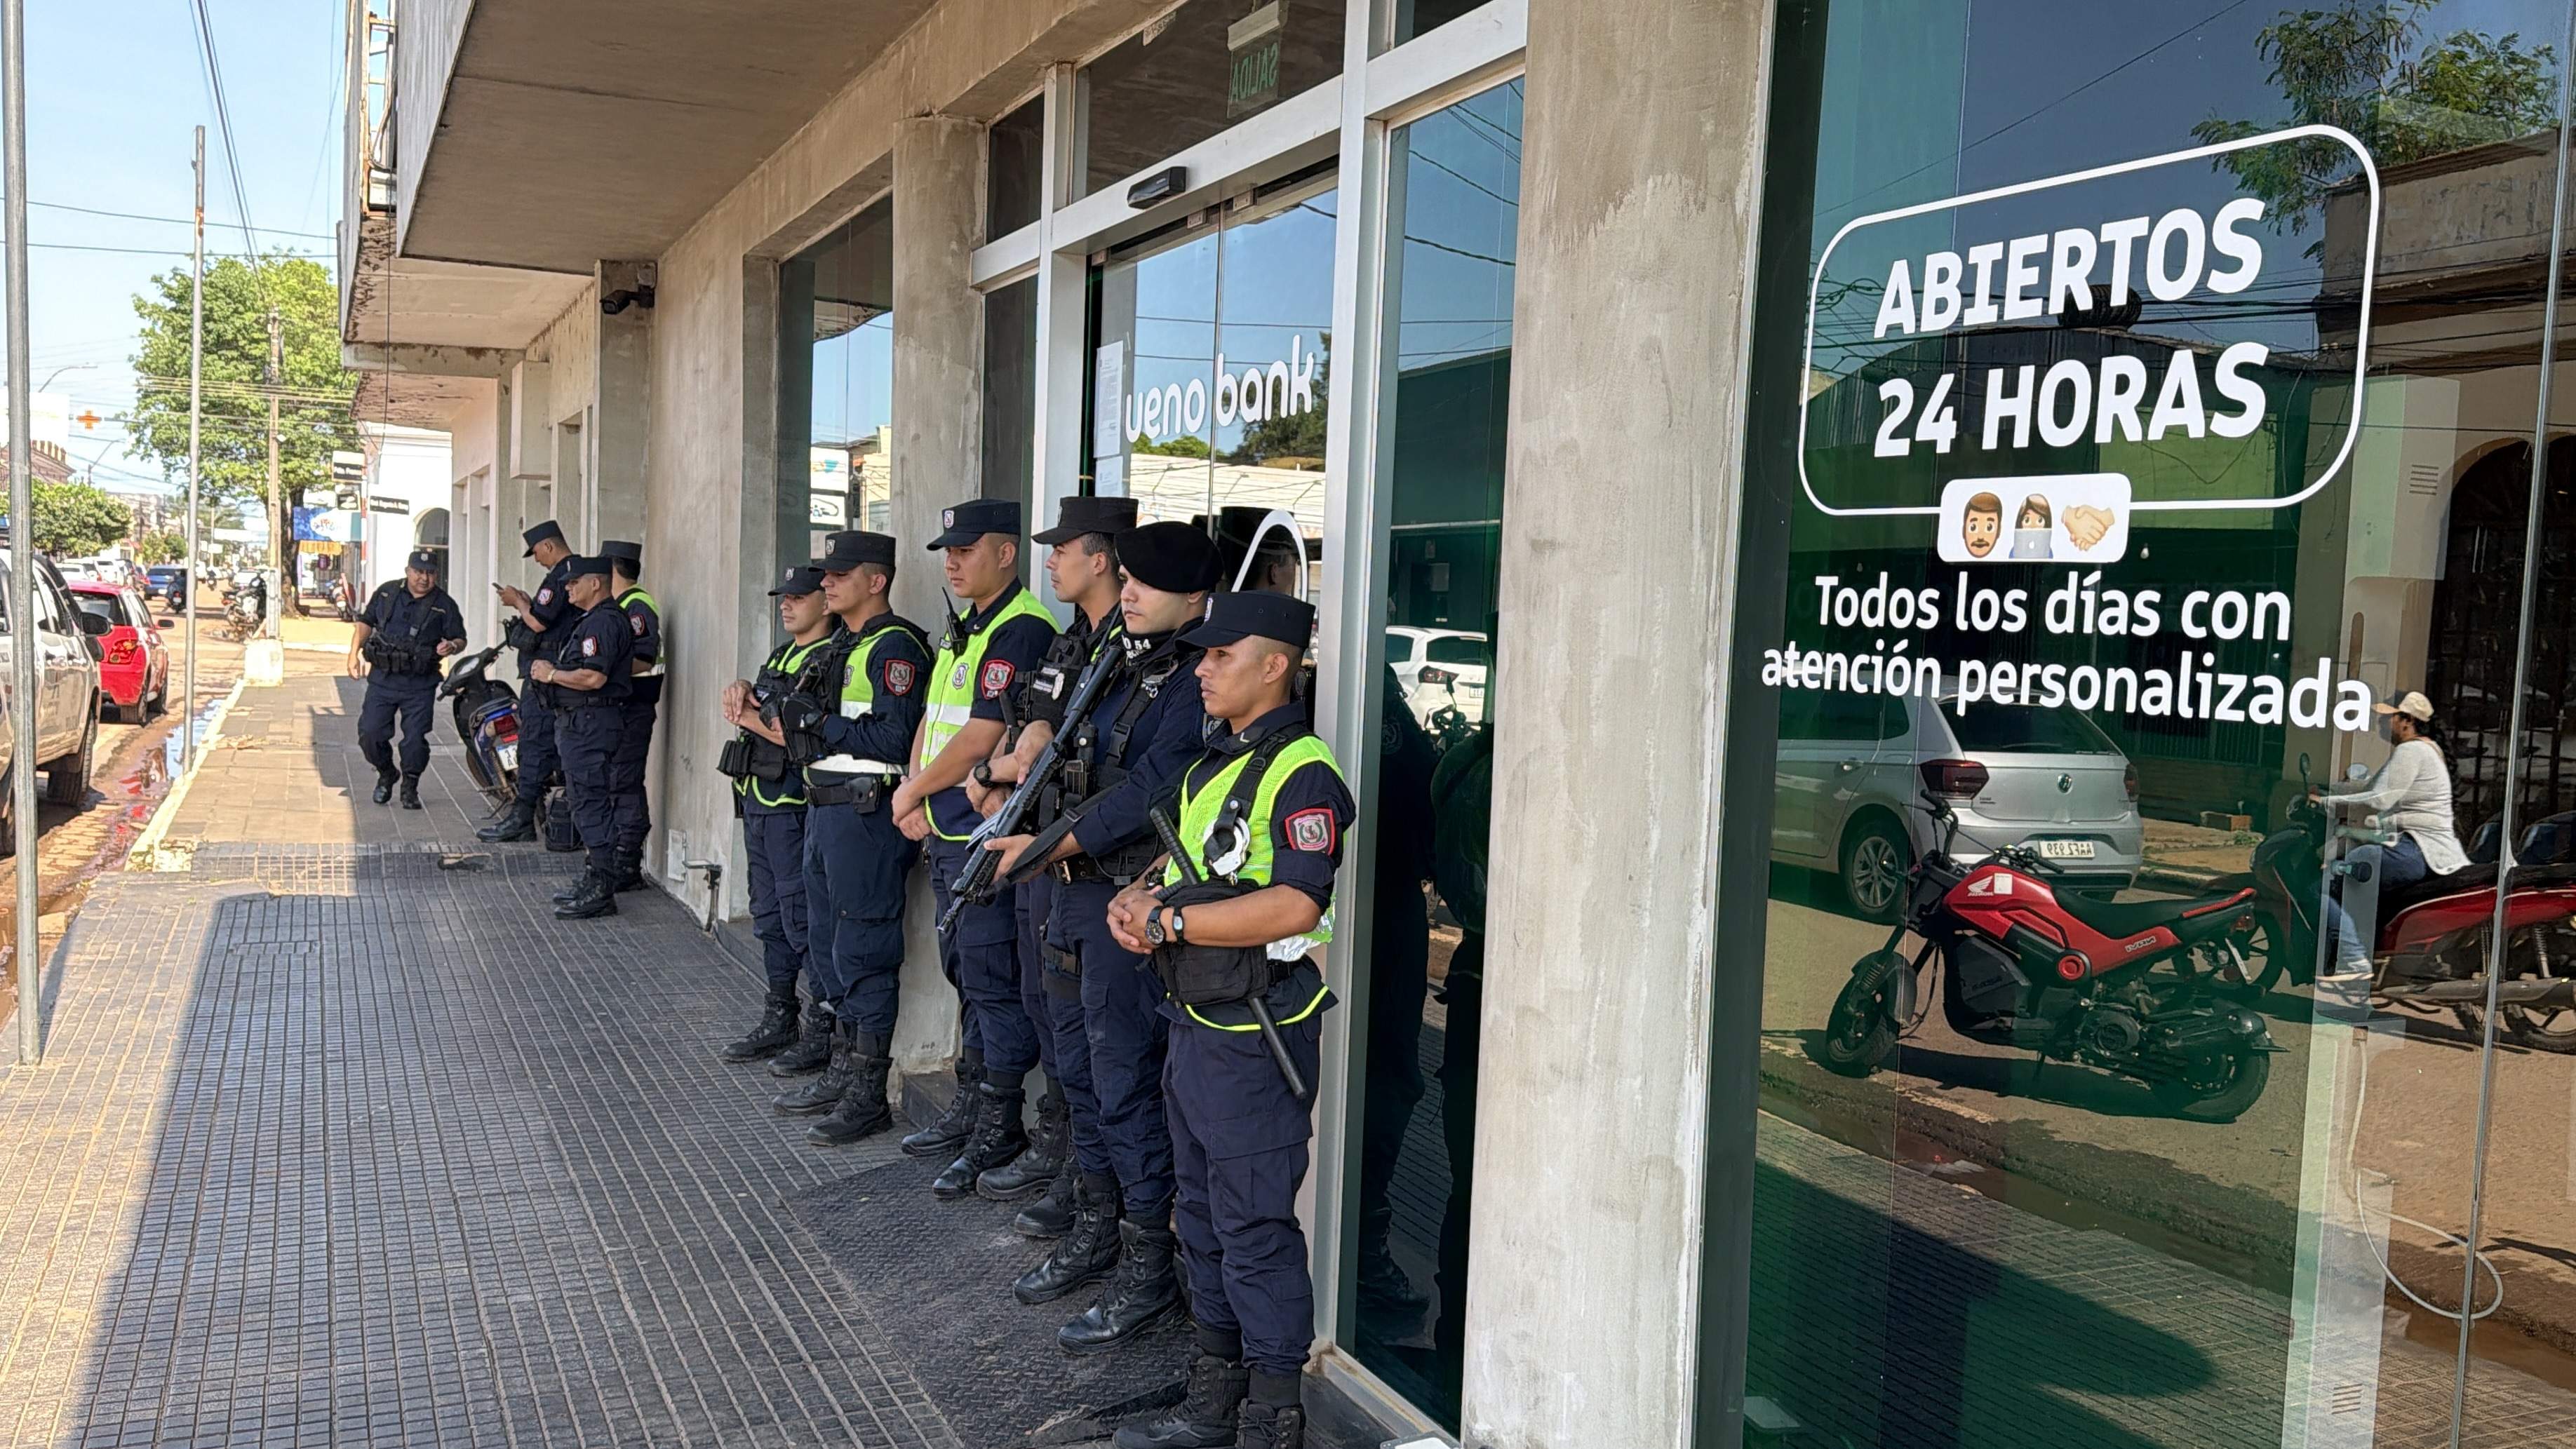
Ante la intervención de Ueno Bank, las máximas autoridades del Banco Central del Paraguay (BCP), Liana Caballero Krause (presidenta interina) y Marco Aurelio González (miembro titular del directorio), detallaron los mecanismos y plazos establecidos para garantizar el reembolso a los ahorristas afectados.
La presidenta interina afirmó que el objetivo principal es evitar demoras prolongadas y llevar tranquilidad a la ciudadanía: “La idea es poder pagar en tres tramos”.
Explicó que el primer grupo corresponde a aquellos ahorristas que ya poseen cuentas en otras entidades financieras, donde se realizará un cruce rápido de datos para verificar la titularidad y prevenir estafas.
“El primer tramo y el más fácil, es el que tenía cuenta en Bueno y tiene cuenta en otro lado. Ahí el banco comercial va a hacer un proceso de verificación porque tenemos que evitar el fraude”, explicó.
Cómo cobrarán los ahorristas de Ueno Bank: lo que dijo el BCP y lo que falta
Para los clientes que operaban exclusivamente con Ueno Bank, el BCP trabajará junto al sistema financiero para gestionar altas temporales de cuentas, estimando un plazo operativo inicial.
“Estamos hablando de un mínimo de tres días hábiles. Y nosotros lo que estamos pensando para no alargar la agonía es levantar el sistema de pagos y trabajar fin de semana”, afirmó.
Asimismo, la titular del BCP advirtió sobre la seguridad y los canales oficiales: “No confíen en las redes sociales, no confíen en Whatsapp que les puedan llamar, nosotros vamos a establecer el canal”.
Activos, pasivos y el Fondo de GarantíaPor su parte, Marco Aurelio González profundizó en la complejidad técnica del proceso de resolución, el balance de exclusiones y el uso del Fondo de Garantía de Depósitos (FGD) para cubrir los montos garantizados por ley.
“Hay que hacer un balance de exclusión. ¿Cuánto valen los activos? ¿Cuál es la valoración que tienen los activos versus cuál es el pasivo de la entidad? Normalmente el pasivo es más alto”, explicó.
A renglón seguido señaló: “Cuando se trata del pago directo de la garantía estatal, que para nosotros es el peor escenario porque es cuando la gente menos dinero puede llevar, es decir, hasta solo 228 millones, en ese escenario cuando se aplica el régimen de pago directo, los fondos públicos están excluidos”.
Ueno Bank: estos son los posibles hechos punibles que habrían cometido los directivos detenidos
Además de la mecánica de pagos a los ahorristas, las autoridades del Banco Central del Paraguay (BCP) abordaron diversos aspectos operativos, legales y de mercado que forman parte de la intervención de Ueno Bank.
Respecto a las personas que mantienen deudas o préstamos vigentes con la entidad, Marco Aurelio González puntualizó que el proyecto de ley busca diferenciar la deuda vencida de las obligaciones a plazo para simplificar los cruces de datos.
En cuanto a las carteras de crédito que fueron cedidas o vendidas en los días previos a la intervención, Liana Caballero Krause aclaró: “Las operaciones de venta de cartera son operaciones normales dentro del sistema financiero y este banco estaba operando normalmente la semana pasada. Una de las medidas que adoptó la superintendencia de bancos justamente fue que haya un pedido de autorización previa”.
Sobre los cheques diferidos y otras acreencias, la titular del BCP señaló que están sujetos a una rigurosa auditoría ex post: “Entra dentro del proceso de revisión de los activos y pasivos de los bancos. Entonces, tenemos que tener un resumen de situación luego que la superintendencia termine de verificar todo.”
Cuentas públicas y el Instituto de Previsión Social (IPS)Sobre la situación de los fondos públicos e instituciones del Estado que operaban con el banco, Caballero Krause indicó que ya existen conversaciones para garantizar la continuidad de los pagos a sectores sensibles.
“La asociación de bancos también se reunió ayer con IPS y están viendo los mecanismos para poder habilitarles cuentas y que los jubilados cobren el día 17 con normalidad”, comentó.
IPS tiene US$ 355 millones en Ueno y hoy presentaría nota al BCP para recuperar fondos
Mercado de capitales, bonos y fondos mutuosAnte la consulta sobre los valores colocados en el mercado bursátil y los instrumentos de inversión como fondos mutuos, las autoridades enfatizaron la diferencia con los depósitos bancarios tradicionales: “El Fondo de Garantía de Depósitos no cubre los mercados de capitales, solamente cubre los depósitos en la entidad financiera.”
Al respecto, la presidenta del BCP remarcó que la prioridad absoluta del proceso es la protección del depositante bancario: “La prioridad es ver la situación del banco. Luego tenemos que ir contra el grupo porque es como una garantía. El foco es pagarle a todos los depositantes, a la mayor cantidad. Una vez que ahí podamos cerrar, ahí pasamos al mercado de valores.”
Desconexión del sistema y CDA a plazoCaballero Krause explicó que la inhabilitación de las plataformas digitales obedece al cese legal de operaciones de la entidad intervenida: “No es que nosotros les desenchufamos el SIPAP, sino lo que nosotros hicimos es inhabilitar que le llegue la corriente de acá para allá. Te inhabilito el enchufe con el SIPAP y lo que cae es su sistema”.
Finalmente, llevó tranquilidad a los tenedores de Certificados de Depósito de Ahorro (CDA) con vencimientos futuros (2027-2028), confirmando que sus derechos están resguardados: “Por supuesto, con el valor presente”.
Video: así defendía Santiago Peña a Ueno Bank antes de la resolución del BCP
Para finalizar, las autoridades enfatizaron que los equipos técnicos e interventores operan de manera continua (24/7) para auditar y ordenar los registros, priorizando la devolución ordenada a los depositantes mientras se evalúan las carteras y los escenarios de transferencia integral de activos y pasivos.