Caso Ueno: exdirectivo del BCP habla de lo aprendido y lo que falta tras la crisis de los 90′
En 1995 estalló una crisis bancaria con la quiebra e intervención del Banco General y Bancopar tras descubrirse masivas carteras de ahorros en “negro” y autopréstamos. Dos años después, en...
En 1995 estalló una crisis bancaria con la quiebra e intervención del Banco General y Bancopar tras descubrirse masivas carteras de ahorros en “negro” y autopréstamos. Dos años después, en 1997 y 1998 se vivieron las replicas de esta crisis, que terminaron por arrastrar a otras instituciones emblemáticas del mercado, incluyendo los sonados casos del Banco Unión, Oriental y el vaciamiento del Banco Nacional de Trabajadores (BNT).
Esta semana se dio una situación similar con un solo banco, Ueno Bank, cuyo volumen de clientes generó una serie de inconvenientes para las transacciones diarias, además del compromiso de millonarias inversiones de empresas y otras entidades financieras, como también de G. 4,9 millones de fondos públicos.
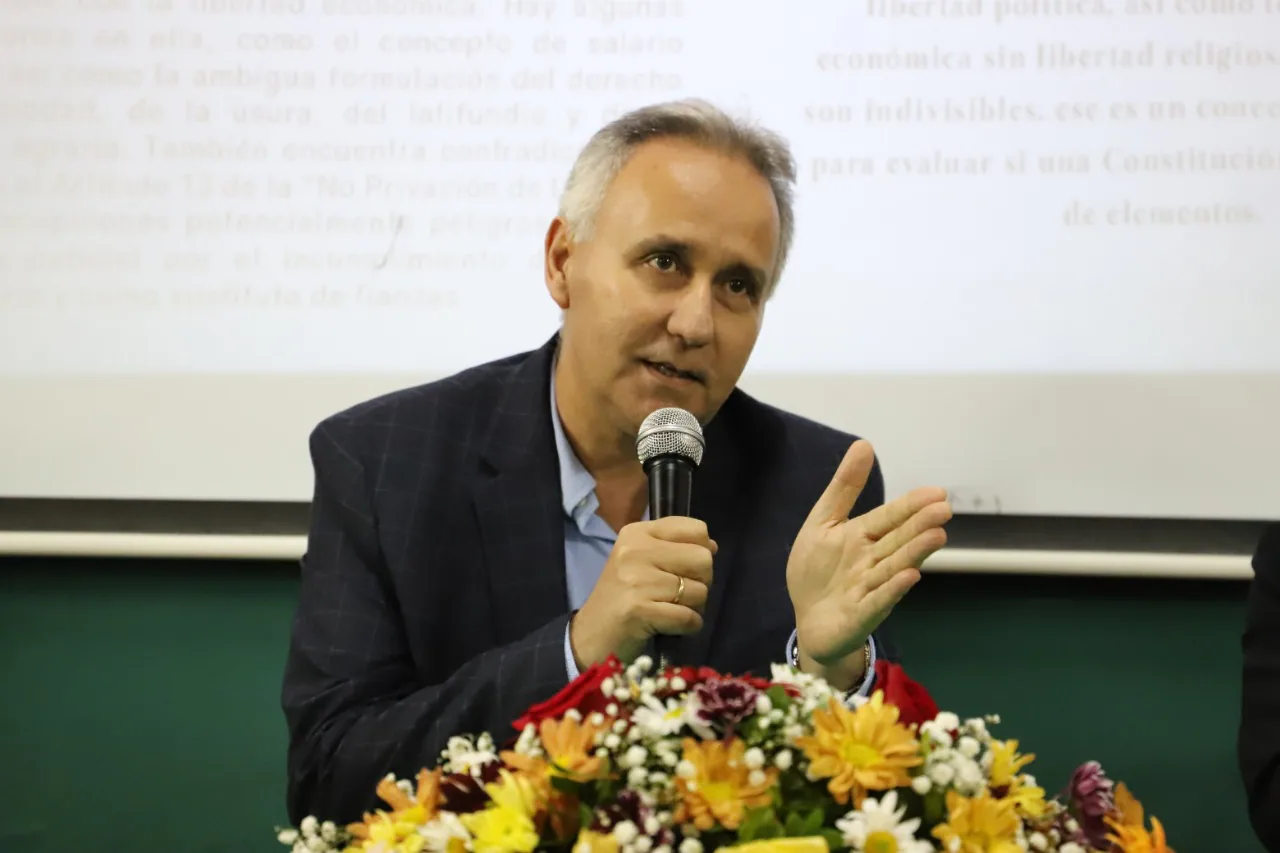
El exmiembro del directorio del BCP Jorge Schreiner, que vivió las dos crisis en los 90, primero como miembro del área de Estudios Económicos, y luego como Miembro del Directorio, explicó que el fondo de garantía que activó la banca matriz con el procedimiento de resolución de Ueno Bank, consiste en dar una reposición rápida a los ahorristas que después debe ser repuesto con la liquidación de la entidad, por lo que no está de acuerdo con que sea utilizado para reponer los fondos públicos depositados.
“En primer lugar, estoy en desacuerdo porque en realidad es un seguro de pozo, no es un fondo de garantía, porque cada depositante hace un aporte, si no estoy trascordado, era 0,25% por cada depósito va al fondo y se convierte en un seguro de depósito. No es un fondo de garantía. Si fuese garantía, estaría como rol subsidiario del Estado”, puntualizó.
La crisis de Ueno Bank resuena en medios de todo el mundo
El propósito del fondo de garantíaSegún Schreiner, este fondo tiene un propósito, que sale del esfuerzo de todos los depositantes de crear un fondo para cubrir contingencia bastante alto para un país como el nuestro, considerando que es de hasta 75 salarios mínimos, o G. 228 millones por persona, para aproximadamente un 90% de depositantes que tienen por debajo de G. 10 o 15 millones.
Detalló que este fondo nunca fue pensado para los grandes depositantes, que tienen asesores financieros, contables, tributarios, como para “saber dónde meter su plata”.
Criticó que se está utilizando esto como una forma de decir que se devolvieron todos los recursos con el fondo de garantía, que viene del sacrificio de todos los depositantes del sistema para cubrir la negligencia en la colocación que hizo el banco o el directorio del banco intervenido y exhimir de responsabilidad a los responsables de la crisis.
Precisó que el fondo lo que hace es como un anticipo a los ahorristas y luego liquida la entidad, y en la medida que va liquidando debe ir recuperando ese dinero. También dijo que cuando se liquida un banco surgen pasivos que no se ven cuando está funcionando, como el pasivo laboral.
Caso Ueno Bank: abogado apunta a Peña como responsable del “mayor saqueo”
“Es un altísimo pasivo que vos no ves cuando está funcionando, pues vos pagás nomás, digamos, el sueldo, pero cuando se liquida y dependiendo de la antigüedad del personal, lo que fuera, tenés que a lo mejor jubilarlo anticipadamente. Ahí aparece una serie de costos, todo eso tiene que pagarse y si hubiera excedente de un proceso inteligente y un buen trabajo, todo lo que se recaudare va a ser para reponer ese fondo, o sea, está previsto así”, señaló.
Embargo de bienes de directivosEn el caso de los pasivos, se transfieren a otros bancos, se hace licitación más algunos compran la cartera de tarjeta de crédito, otros compran los bonos, etcétera, y luego queda como residuo el activo pesado que haciendo una buena gestión, se envía un fideicomiso y se le llama a todos los acreedores, con quienes se negocia para que se les pague y finalmente todo lo recaudado va al fondo.
“No es que efectivamente está diseñado para cubrir la emergencia de una entidad fiscal, pero no está diseñado para perder plata, salvo casos extremos de que efectivamente el activo no es suficiente, pero ahí yo creo que están haciendo algo que me encanta, que ya embargaron los bienes de los accionistas y de todos, eso para mí es lección aprendida, porque ese fue el error del pasado”, destacó.
Recordó que en los 90 no se embargaron los bienes a tiempo y los Peirano, del Banco Velox, y Banco Alemán, y se fugaron con el dinero de los ahorristas. Agregó que además de congelar los bienes, se debe exigir transferencias internacionales para recuperar pagos que queden conceptualmente como un anticipo, pero en la medida que se recupera esos activos se va reponiendo el fondo.
Caso Ueno Bank: ordenan embargo a directivos y empresas accionistas
Agregó que con el embargo se podría implementar una prohibición, porque en el caso de Ueno se hicieron varias operaciones crediticias a empresas vinculadas.
“¿Está ese dinero acá en Paraguay o ya está en el extranjero? Eso es un proceso de investigación profunda y probablemente requiera mucha tecnología de seguimiento del dinero. Creo que la Superintendencia hizo un trabajo fantástico de seguimiento del ruteo del dinero para saber hacia dónde iba, pero la Fiscalía ahora que tiene esa arma de pedir informe internacionalmente, incluso se tiene que rastrear si efectivamente parte de ese dinero se convirtió en inversiones reales en la empresa o también salió como “inversión” afuera”, detalló.
No se aprendió a no dejar crecer una entidad con respaldo político indebidoPor otra parte, criticó que lo que no se aprendió fue a no dejar crecer a una entidad con un respaldo político indebido, situación que el directorio de Ueno Bank aprovechó y abusó al haber sido socio del Presidente de la República, Santiago Peña.
Lamentó que con la creación de la Superintendencia de Jubilaciones y Pensiones, con la que se creó un Consejo de Seguridad Social, donde el BCP participa como miembro nato, no haya sido prudente al depositar fondos del seguro social su dinero en un banco con rehabilitación, como la que tenía Visión Banco al ser absorbido por Ueno.
Información oficial: todos los comunicados del BCP sobre Ueno Bank
“Tenía pérdida tremendamente grande más exfinanciera El Comercio que se convertió en financiera Ueno, la fusión de ambos tiene una carga de pérdida muy grande que se difirió con una concesión del Banco Central de 20 años, pero ese activo es improductivo. Significa que se vaya amortizando con las utilidades futuras, pero ese activo es inexistente en términos reales, en términos de mercado, es contable nomás”, cuestionó.
Estas condiciones daban los argumentos para sacar una reglamentación que limite la colocación de los fondos en entidades financieras en este estado.
“En mi opinión, este recurso, tanto de previsionales como el fondo público, no debió ir jamás a este banco, jamás. Un banco en rehabilitación no puede recibir tal tamaño de dinero. Es es es insensato, inconcebible”, concluyó.